Che cos'è il catasto fabbricati
Il catasto fabbricati è la quarta sezione del catasto al cui interno sono registrati tutti gli immobili presenti sul territorio della provincia e che producono autonomamente reddito. Grazie a questo registro si effettua la tassazione degli edifici. Le costruzioni possono essere sia residenziali che rurali oppure porzioni di essi e sono catalogati attraverso il censimento di tutte le unità immobiliari. Per ottenere la registrazione nel catasto fabbricati è necessario presentare al catasto un'apposita pratica di accatastamento, che segue due diverse fasi. Il documento deve essere stilato da un tecnico professionista che abbia ricevuto l'abilitazione a svolgere la libera professione.
Come si effettua la registrazione nel catasto fabbricati
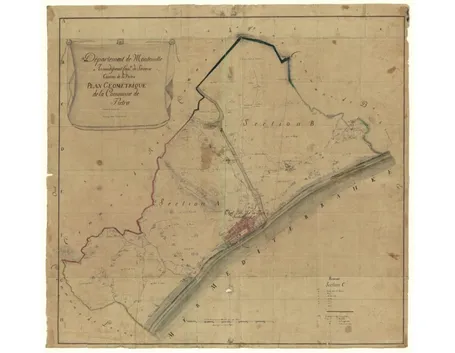
La pratica per l'accastamento nel catasto fabbricati prevede una prima fase in cui si effettua il rilievo topografico dell'immobile, del lotto e di almeno tre punti fiduciali. In questo modo si introduce il fabbricato all'interno della mappa catastale e si aggiorna al tempo stesso il censuario dei terreni: in pratica, se in precedenza il lotto era una particella catastale agricola, adesso viene registrato come appartenente all'ente urbano. La seconda fase consiste nella presentazione della pratica DOCFA, grazie al quale viene data una classe all'immobile: questa procedura è ora digitale e viene effettuata dal proprietario dell'immobile e dal tecnico.
Domande frequenti
-
Chi può compilare la pratica di accatastamento per il Catasto Fabbricati?La pratica di accatastamento non può essere gestita direttamente dal proprietario dell'immobile. È obbligatorio rivolgersi a un tecnico professionista abilitato alla libera professione, come un geometra, un architetto o un ingegnere. Questo esperto ha il compito di effettuare il rilievo topografico dell'immobile e del relativo lotto, identificando almeno tre punti fiduciali necessari per inserire correttamente il fabbricato nella mappa catastale. Solo il tecnico qualificato può garantire che la documentazione tecnica rispetti gli standard normativi richiesti per la corretta classificazione dell'unità immobiliare.
-
Cosa succede al terreno durante la registrazione di un nuovo edificio?Durante la fase di accatastamento, avviene un aggiornamento contemporaneo della mappa catastale e del censuario dei terreni. Se il lotto su cui sorge il nuovo edificio era precedentemente classificato come particella catastale agricola, la sua natura giuridica e fiscale cambia: viene registrato come parte integrante dell'ente urbano. Questa operazione è fondamentale perché trasforma lo status del suolo, allineandolo alla destinazione d'uso residenziale o produttiva dell'edificio costruito sopra, influenzando così le future valutazioni fiscali e urbanistiche della proprietà.
-
Cos'è il modello DOCFA e qual è il suo scopo?Il modello DOCFA è il documento telematico ufficiale utilizzato per la presentazione delle pratiche catastali in Italia. Nella fase successiva al rilievo tecnico, il proprietario insieme al tecnico incaricato compila e invia il DOCFA per assegnare una specifica classe catastale all'immobile. Questa classificazione determina il valore fiscale dell'edificio, basato sulle sue caratteristiche intrinseche come categoria, classe, rendita e consistenza. L'adozione della procedura digitale rende il processo più veloce e trasparente, permettendo l'immediata registrazione dell'unità immobiliare nel sistema informativo nazionale.
-
Quali tipi di immobili vengono iscritti nel Catasto Fabbricati?Il Catasto Fabbricati registra tutti gli immobili situati sul territorio provinciale che sono in grado di produrre reddito autonomo. Questo include sia le abitazioni residenziali, come case e appartamenti, sia le strutture rurali, quali stalle, fienili o magazzini agricoli. Vengono inoltre censite le singole porzioni di questi edifici, purché abbiano una destinazione d'uso specifica e indipendente. L'iscrizione in questa sezione del catasto è obbligatoria per qualsiasi costruzione esistente o nuova, poiché costituisce la base legale per l'applicazione delle imposte immobiliari e la tutela giuridica della proprietà.