-
Chi decide la delimitazione delle microzone catastali?
La competenza principale nella definizione e nell'aggiornamento delle microzone catastali spetta ai Consigli Comunali. Questi enti locali hanno il dovere di individuare le aree omogenee sotto il profilo ambientale ed economico per garantire una corretta tassazione. Tuttavia, la normativa prevede un meccanismo di tutela: se il Comune rimane inerte o non provvede entro i termini stabiliti, interviene l'Ufficio del Territorio (Catasto) competente per effettuare la delimitazione d'ufficio. Questo garantisce che il processo di classificazione non si blocchi mai, assicurando uniformità nella gestione fiscale del territorio nazionale.
-
Quali criteri vengono utilizzati per identificare una microzona?
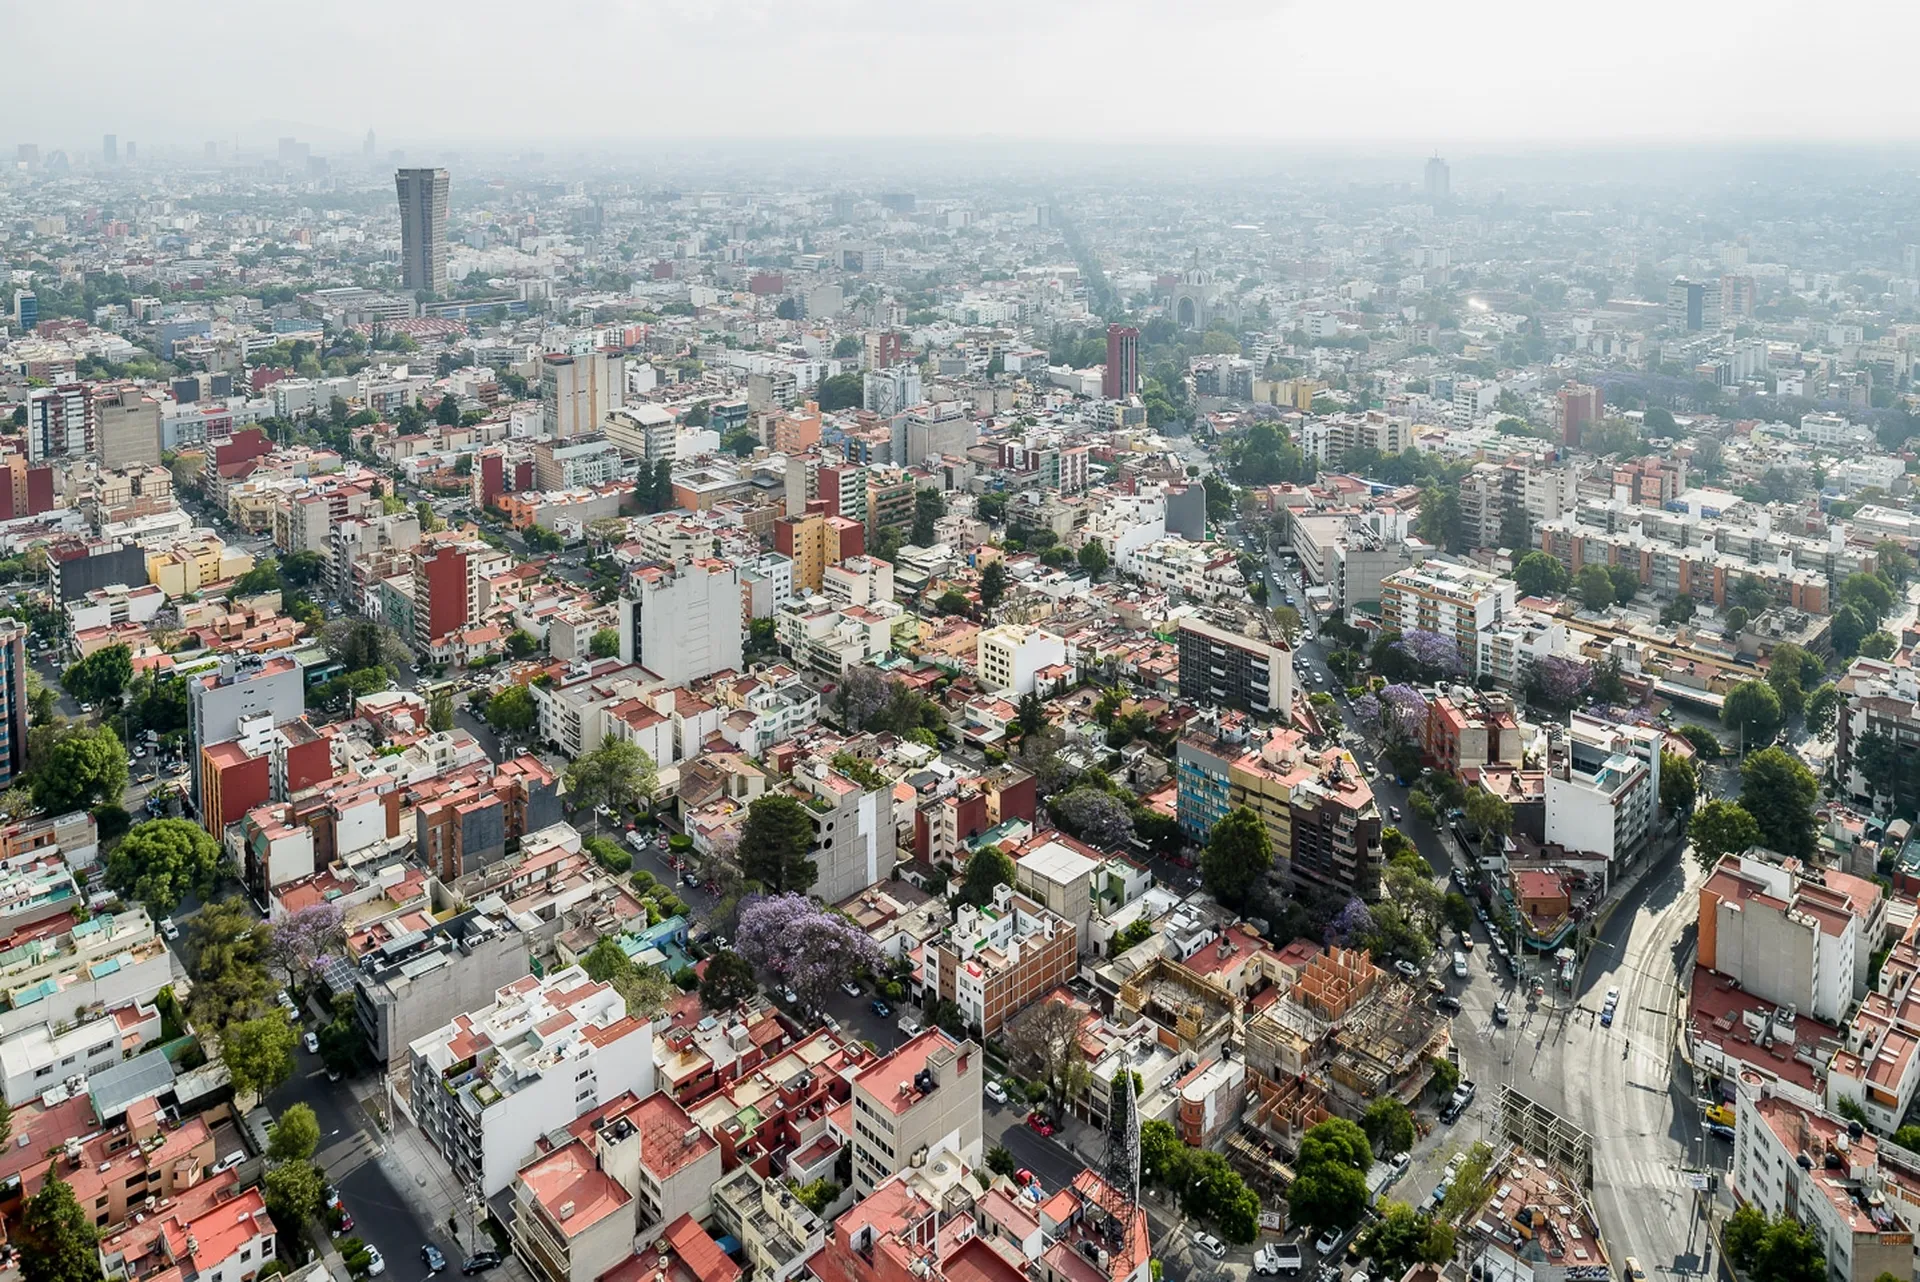
Le microzone non sono tracciate arbitrariamente, ma seguono precisi criteri di omogeneità. Si prendono in considerazione fattori edilizi, come l'epoca di costruzione degli edifici e le tipologie architettoniche prevalenti. Inoltre, si valutano le infrastrutture presenti, i servizi urbani disponibili e le caratteristiche ambientali e sociali del quartiere. L'obiettivo è raggruppare immobili che abbiano fini simili (abitativi, commerciali o industriali) e un valore di mercato comparabile. Questa suddivisione permette di creare gruppi coerenti, facilitando stime più accurate e una distribuzione equa del carico fiscale tra i contribuenti.
-
Quando è necessario aggiornare o modificare una microzona esistente?
Le microzone catastali non sono statiche; devono riflettere l'evoluzione reale del territorio. È quindi obbligatorio procedere a una nuova demarcazione quando sopraggiungono modifiche urbanistiche o infrastrutturali significative. Ad esempio, la realizzazione di una nuova linea metropolitana, l'apertura di grandi centri commerciali, cambiamenti radicali nella viabilità o interventi di riqualificazione urbana possono alterare drasticamente il valore e le caratteristiche di un'area. In questi casi, il Consiglio Comunale deve intervenire tempestivamente per ridefinire i confini delle zone, assicurando che la classificazione rimanga attuale e rispondente alla realtà effettiva del luogo.
-
Qual è lo scopo principale dell'introduzione delle microzone catastali?
L'introduzione delle microzone, avvenuta con il D.P.R. 138/1998, mira principalmente a migliorare la conoscenza del territorio e a garantire equità fiscale. Raggruppando aree con caratteristiche simili, si evita che immobili situati in contesti molto diversi vengano trattati allo stesso modo. Questo sistema permette una valutazione più precisa del valore degli immobili, tenendo conto delle specificità locali come servizi, viabilità e contesto sociale. Di conseguenza, si ottiene una distribuzione più giusta del peso fiscale, poiché ogni contribuente paga in base al reale valore della propria proprietà all'interno del suo specifico contesto urbano o rurale.